Domain turboverdichter.de kaufen?
Wir ziehen mit dem Projekt
turboverdichter.de um.
Sind Sie am Kauf der Domain
turboverdichter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain turboverdichter.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
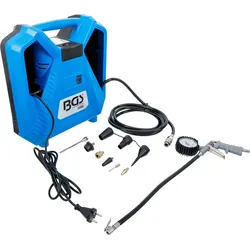
BGS Mobiler Druckluft Kompressordie ideale Zuhause-Lösung nicht nur für Autoreifen, sondern auch für Motor- oder Fahrräder, Bälle, Luftbetten und vieles mehrselbst großvolumige Aufblasartikel wie Luftbetten und -matratzen oder Aufblaspools können mit diesem Kompressor schnell, einfach und druckstark befüllt werdenleichte und robuste Koffer-Konstruktion - ideal für den mobilen Einsatz sowie für eine platzsparende AufbewahrungÖl- und servicefreier Betriebleistungsstarker Elektromotor für schnellen Druckaufbau9-teiliges Adapter-Set für alle gängigen Ventile im Lieferumfang enthaltenZubehör lässt sich komfortabel in einem separaten Fach verstauengroßer Aktionsradius durch gummiertes (PVC) Anschlusskabel mit 3 Metern Längeplatzsparende Verstaumöglichkeiten für Druckluftschlauch, Netzkabel und Zubehör direkt im GehäuseSpannungsversorgung: 230 V 50 HzKompressordrehzahl: 3550 U/minTheoretische Saugleistung: 180 l/minSchutzklas...145,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
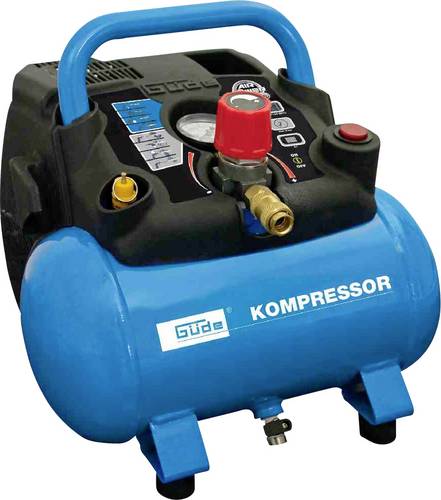
GÜDE Druckluft-Kompressor 8 barBeschreibung: Ölfreier 1- Zylinder Kolbenkompressor mit Riemenantrieb, 6 l Druckluftkessel, Tragegriff. Anschlussfertig mit allen Armaturen. Ideales Gerät für Servicemonteure zum Ausblasen von Elektroanlagen, PC, Airbrush, Nagler und zum Aufpumpen von Bällen, Reifen usw. wartungsarm. Ausstattung: 1 Manometer Kesseldruck, Druckminderer, Druckluftkupplung, Sicherheitsventil, Kondenswasserablassventil, Ein-/Ausschalter, integrierter Druckschalter, Ablagefach, Ausblaspistole, 5 m Spiralschlauch, Reifenfüller, Ballfüllnadel, Fahrradventil Adapter und Adapter für Luftmatratzen. Anschluss/Frequenz: 230 V~50 Hz Schutzart: IP 20 max. Leistung: 1,1 kW/1,5 PS S3 (25%) Motordrehzahl: 3400 min-1 Zylinder / Aggregat: 1/Ölfrei Ansaugleistung: ca. 190 l/min. Eff. Liefermenge: ca. 145 l/min. max. Druck: 8 bar Kesselvolumen: 6 l Lärmwertangabe: LWA 97 dB Gewicht: 8,5 kg Maße L x B x H in mm: 340 x 310 x 350118,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
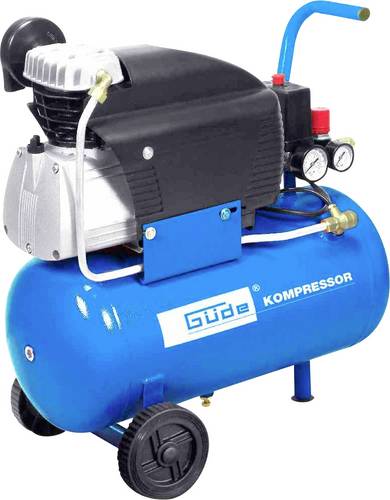
GÜDE Druckluft-Kompressor 10 barAufnahmeleistung: 1500 W Kesselinhalt: 24 l Ansaugleistung:206 l / min effektive Liefermenge: 140 l / min max. Druck:10 bar Zylinderzahl: 1 Gewicht ca.: 24 kg Abmessungen:550 x260 x600 mm Zubehör:Transportgriff, 2 Manometer, 2 Druckluftkupplungen, Druckminderer, Räder aus Kunststoff129,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **

Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Mobiler Druckluft Kompressordie ideale Zuhause-Lösung nicht nur für Autoreifen, sondern auch für Motor- oder Fahrräder, Bälle, Luftbetten und vieles mehrselbst großvolumige Aufblasartikel wie Luftbetten und -matratzen oder Aufblaspools können mit diesem Kompressor schnell, einfach und druckstark befüllt werdenleichte und robuste Koffer-Konstruktion - ideal für den mobilen Einsatz sowie für eine platzsparende AufbewahrungÖl- und servicefreier Betriebleistungsstarker Elektromotor für schnellen Druckaufbau9-teiliges Adapter-Set für alle gängigen Ventile im Lieferumfang enthaltenZubehör lässt sich komfortabel in einem separaten Fach verstauengroßer Aktionsradius durch gummiertes (PVC) Anschlusskabel mit 3 Metern Längeplatzsparende Verstaumöglichkeiten für Druckluftschlauch, Netzkabel und Zubehör direkt im GehäuseSpannungsversorgung: 230 V 50 HzKompressordrehzahl: 3550 U/minTheoretische Saugleistung: 180 l/minSchutzklas...145,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
GÜDE Druckluft-Kompressor 8 barBeschreibung: Ölfreier 1- Zylinder Kolbenkompressor mit Riemenantrieb, 6 l Druckluftkessel, Tragegriff. Anschlussfertig mit allen Armaturen. Ideales Gerät für Servicemonteure zum Ausblasen von Elektroanlagen, PC, Airbrush, Nagler und zum Aufpumpen von Bällen, Reifen usw. wartungsarm. Ausstattung: 1 Manometer Kesseldruck, Druckminderer, Druckluftkupplung, Sicherheitsventil, Kondenswasserablassventil, Ein-/Ausschalter, integrierter Druckschalter, Ablagefach, Ausblaspistole, 5 m Spiralschlauch, Reifenfüller, Ballfüllnadel, Fahrradventil Adapter und Adapter für Luftmatratzen. Anschluss/Frequenz: 230 V~50 Hz Schutzart: IP 20 max. Leistung: 1,1 kW/1,5 PS S3 (25%) Motordrehzahl: 3400 min-1 Zylinder / Aggregat: 1/Ölfrei Ansaugleistung: ca. 190 l/min. Eff. Liefermenge: ca. 145 l/min. max. Druck: 8 bar Kesselvolumen: 6 l Lärmwertangabe: LWA 97 dB Gewicht: 8,5 kg Maße L x B x H in mm: 340 x 310 x 350118,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GÜDE Druckluft-Kompressor 10 barAufnahmeleistung: 1500 W Kesselinhalt: 24 l Ansaugleistung:206 l / min effektive Liefermenge: 140 l / min max. Druck:10 bar Zylinderzahl: 1 Gewicht ca.: 24 kg Abmessungen:550 x260 x600 mm Zubehör:Transportgriff, 2 Manometer, 2 Druckluftkupplungen, Druckminderer, Räder aus Kunststoff129,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BGS Mobiler Druckluft Kompressor - 3386die ideale Zuhause-Lösung nicht nur für Autoreifen, sondern auch für Motor- oder Fahrräder, Bälle, Luftbetten und vieles mehrselbst großvolumige Aufblasartikel wie Luftbetten und -matratzen oder Aufblaspools können mit diesem Kompressor schnell, einfach und druckstark befüllt werdenleichte und robuste Koffer-Konstruktion - ideal für den mobilen Einsatz sowie für eine platzsparende AufbewahrungÖl- und servicefreier Betriebleistungsstarker Elektromotor für schnellen Druckaufbau9-teiliges Adapter-Set für alle gängigen Ventile im Lieferumfang enthaltenZubehör lässt sich komfortabel in einem separaten Fach verstauengroßer Aktionsradius durch gummiertes (PVC) Anschlusskabel mit 3 Metern Längeplatzsparende Verstaumöglichkeiten für Druckluftschlauch, Netzkabel und Zubehör direkt im GehäuseSpannungsversorgung: 230 V 50 HzKompressordrehzahl: 3550 U/minTheoretische Saugleistung: 180 l/minSchutzklasse: IILieferumfang:9 Adapter- und Düsen1 Druckluftpistole mit Manometer bis 12 bar (analog), mit Hebel-Schnellverschluss zum Einsatz als Reifenfüllpistole1 Druckluftschlauch (3 m) mit Druckluft-SchnellkupplungMerkmaleArbeitsdruck max.: 8 barSchallleistungspegel max.: 95 | K: 2 dB(A)Schutzart: IP20 Nennleistung: 1100 WBruttogewicht: 6566 gSchalldruckpegel max.: 75,2 | K: 2 dB(A)120,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
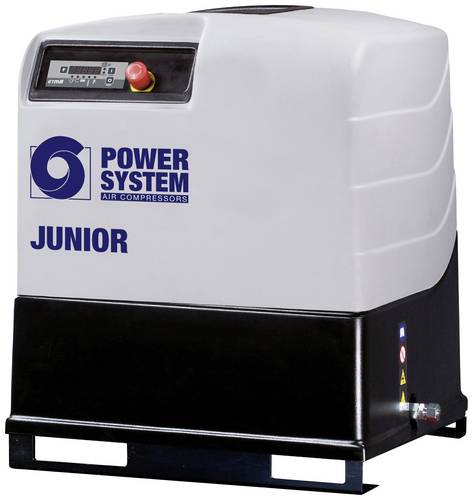
Aerotec Druckluft-Kompressor 10 barPOWERSYSTEM JUNIOR Baureihe, ultra kompakt Schraubenkompressor "JUNIOR" mit Mikroprozessorsteuerung Mit Gabelaufnahme zum leichten Transport mit einem Gabelstapler. Mikroprozessorsteuerung und Drehrichtungskontrolle Schraubenkompressor mit ausgereifter direktgetriebener Stufeneinheit Temperaturgesteuerter Axialventilator und ein großzügig dimensionierter Ölkühler sorgen für optimale Betriebstemperaturen. Dank der ausgeklügelten Konstruktion sind alle wartungsrelevanten Teile sehr gut erreichbar. Merkmale: Verdichter Block POWERSYSTEM Separater Axialventilator Temperatur gesteuert für eine optimale Kühlung Sehr gute Zugänglichkeit für alle Wartungsarbeiten Drehrichtungsüberwachung mittels Phasenfolgerelais4219,47 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.