Domain turboverdichter.de kaufen?
Wir ziehen mit dem Projekt
turboverdichter.de um.
Sind Sie am Kauf der Domain
turboverdichter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain turboverdichter.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
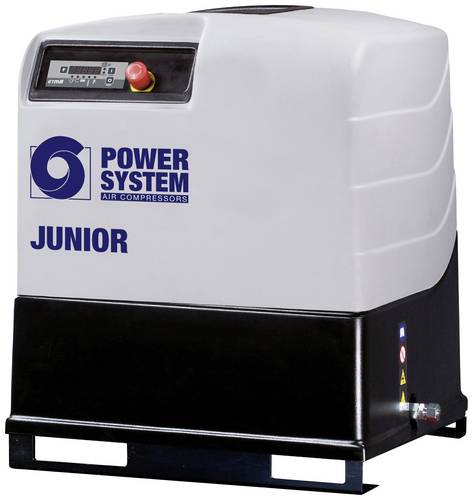
Aerotec Druckluft-Kompressor 10 barPOWERSYSTEM JUNIOR Baureihe, ultra kompakt Schraubenkompressor "JUNIOR" mit Mikroprozessorsteuerung Mit Gabelaufnahme zum leichten Transport mit einem Gabelstapler. Mikroprozessorsteuerung und Drehrichtungskontrolle Schraubenkompressor mit ausgereifter direktgetriebener Stufeneinheit Temperaturgesteuerter Axialventilator und ein großzügig dimensionierter Ölkühler sorgen für optimale Betriebstemperaturen. Dank der ausgeklügelten Konstruktion sind alle wartungsrelevanten Teile sehr gut erreichbar. Merkmale: Verdichter Block POWERSYSTEM Separater Axialventilator Temperatur gesteuert für eine optimale Kühlung Sehr gute Zugänglichkeit für alle Wartungsarbeiten Drehrichtungsüberwachung mittels Phasenfolgerelais4219,47 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
BGS Mobiler Druckluft Kompressor - 3386die ideale Zuhause-Lösung nicht nur für Autoreifen, sondern auch für Motor- oder Fahrräder, Bälle, Luftbetten und vieles mehrselbst großvolumige Aufblasartikel wie Luftbetten und -matratzen oder Aufblaspools können mit diesem Kompressor schnell, einfach und druckstark befüllt werdenleichte und robuste Koffer-Konstruktion - ideal für den mobilen Einsatz sowie für eine platzsparende AufbewahrungÖl- und servicefreier Betriebleistungsstarker Elektromotor für schnellen Druckaufbau9-teiliges Adapter-Set für alle gängigen Ventile im Lieferumfang enthaltenZubehör lässt sich komfortabel in einem separaten Fach verstauengroßer Aktionsradius durch gummiertes (PVC) Anschlusskabel mit 3 Metern Längeplatzsparende Verstaumöglichkeiten für Druckluftschlauch, Netzkabel und Zubehör direkt im GehäuseSpannungsversorgung: 230 V 50 HzKompressordrehzahl: 3550 U/minTheoretische Saugleistung: 180 l/minSchutzklasse: IILieferumfang:9 Adapter- und Düsen1 Druckluftpistole mit Manometer bis 12 bar (analog), mit Hebel-Schnellverschluss zum Einsatz als Reifenfüllpistole1 Druckluftschlauch (3 m) mit Druckluft-SchnellkupplungMerkmaleArbeitsdruck max.: 8 barSchallleistungspegel max.: 95 | K: 2 dB(A)Schutzart: IP20 Nennleistung: 1100 WBruttogewicht: 6566 gSchalldruckpegel max.: 75,2 | K: 2 dB(A)120,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
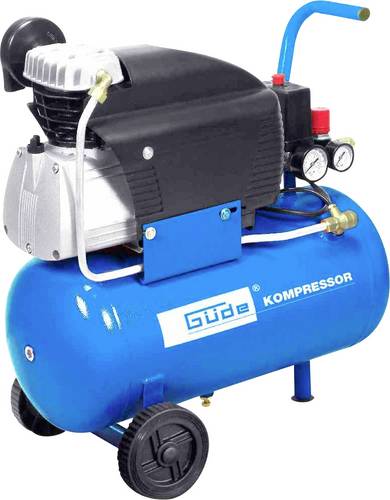
GÜDE Druckluft-Kompressor 10 barAufnahmeleistung: 1500 W Kesselinhalt: 24 l Ansaugleistung:206 l / min effektive Liefermenge: 140 l / min max. Druck:10 bar Zylinderzahl: 1 Gewicht ca.: 24 kg Abmessungen:550 x260 x600 mm Zubehör:Transportgriff, 2 Manometer, 2 Druckluftkupplungen, Druckminderer, Räder aus Kunststoff129,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
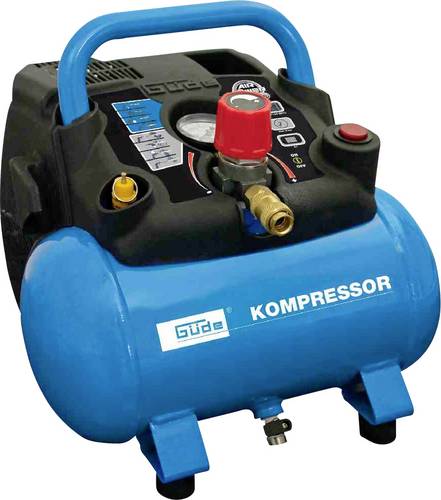
GÜDE Druckluft-Kompressor 8 barBeschreibung: Ölfreier 1- Zylinder Kolbenkompressor mit Riemenantrieb, 6 l Druckluftkessel, Tragegriff. Anschlussfertig mit allen Armaturen. Ideales Gerät für Servicemonteure zum Ausblasen von Elektroanlagen, PC, Airbrush, Nagler und zum Aufpumpen von Bällen, Reifen usw. wartungsarm. Ausstattung: 1 Manometer Kesseldruck, Druckminderer, Druckluftkupplung, Sicherheitsventil, Kondenswasserablassventil, Ein-/Ausschalter, integrierter Druckschalter, Ablagefach, Ausblaspistole, 5 m Spiralschlauch, Reifenfüller, Ballfüllnadel, Fahrradventil Adapter und Adapter für Luftmatratzen. Anschluss/Frequenz: 230 V~50 Hz Schutzart: IP 20 max. Leistung: 1,1 kW/1,5 PS S3 (25%) Motordrehzahl: 3400 min-1 Zylinder / Aggregat: 1/Ölfrei Ansaugleistung: ca. 190 l/min. Eff. Liefermenge: ca. 145 l/min. max. Druck: 8 bar Kesselvolumen: 6 l Lärmwertangabe: LWA 97 dB Gewicht: 8,5 kg Maße L x B x H in mm: 340 x 310 x 350118,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aerotec Druckluft-Kompressor 10 barPOWERSYSTEM JUNIOR Baureihe, ultra kompakt Schraubenkompressor "JUNIOR" mit Mikroprozessorsteuerung Mit Gabelaufnahme zum leichten Transport mit einem Gabelstapler. Mikroprozessorsteuerung und Drehrichtungskontrolle Schraubenkompressor mit ausgereifter direktgetriebener Stufeneinheit Temperaturgesteuerter Axialventilator und ein großzügig dimensionierter Ölkühler sorgen für optimale Betriebstemperaturen. Dank der ausgeklügelten Konstruktion sind alle wartungsrelevanten Teile sehr gut erreichbar. Merkmale: Verdichter Block POWERSYSTEM Separater Axialventilator Temperatur gesteuert für eine optimale Kühlung Sehr gute Zugänglichkeit für alle Wartungsarbeiten Drehrichtungsüberwachung mittels Phasenfolgerelais4219,47 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
BGS Mobiler Druckluft Kompressor - 3386die ideale Zuhause-Lösung nicht nur für Autoreifen, sondern auch für Motor- oder Fahrräder, Bälle, Luftbetten und vieles mehrselbst großvolumige Aufblasartikel wie Luftbetten und -matratzen oder Aufblaspools können mit diesem Kompressor schnell, einfach und druckstark befüllt werdenleichte und robuste Koffer-Konstruktion - ideal für den mobilen Einsatz sowie für eine platzsparende AufbewahrungÖl- und servicefreier Betriebleistungsstarker Elektromotor für schnellen Druckaufbau9-teiliges Adapter-Set für alle gängigen Ventile im Lieferumfang enthaltenZubehör lässt sich komfortabel in einem separaten Fach verstauengroßer Aktionsradius durch gummiertes (PVC) Anschlusskabel mit 3 Metern Längeplatzsparende Verstaumöglichkeiten für Druckluftschlauch, Netzkabel und Zubehör direkt im GehäuseSpannungsversorgung: 230 V 50 HzKompressordrehzahl: 3550 U/minTheoretische Saugleistung: 180 l/minSchutzklasse: IILieferumfang:9 Adapter- und Düsen1 Druckluftpistole mit Manometer bis 12 bar (analog), mit Hebel-Schnellverschluss zum Einsatz als Reifenfüllpistole1 Druckluftschlauch (3 m) mit Druckluft-SchnellkupplungMerkmaleArbeitsdruck max.: 8 barSchallleistungspegel max.: 95 | K: 2 dB(A)Schutzart: IP20 Nennleistung: 1100 WBruttogewicht: 6566 gSchalldruckpegel max.: 75,2 | K: 2 dB(A)120,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch MaschinenbauHandbuch Maschinenbau , Grundlagen und Anwendungen der Maschinenbau-Technik , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 24., überarbeitete und erweiterte Aufl. 2021, Erscheinungsjahr: 20210708, Produktform: Leinen, Beilage: Book, Redaktion: Böge, Alfred~Böge, Wolfgang, Auflage: 21024, Auflage/Ausgabe: 24., überarbeitete und erweiterte Aufl. 2021, Seitenzahl/Blattzahl: 1769, Abbildungen: XXVII, 1769 S. 2070 Abbildungen, Themenüberschrift: TECHNOLOGY & ENGINEERING / Mechanical, Keyword: Betriebswirtschaft;Differentialrechnung;Fuzzy;Hydrodynamik;Klebverbindung;Konstruktionsmethodik;Lager;Löten;Maschinenelemente;Produktionslogistik;Projektmanagement;Qualitätsmanagemnt;SPS;Steuerungstechnik;Thermodynamik;Tribologie;Werkstofftechnik;Werkzeugmaschinen;Wirtschaftlichkeitsrechnung, Fachschema: Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Maschinenbau, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 1769, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Fachmedien Wiesbaden GmbH, Länge: 282, Breite: 220, Höhe: 73, Gewicht: 3960, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783658125288 9783658065973 9783834824783 9783834810250 9783834804877, eBook EAN: 9783658302733, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gomeringer, Roland: Tabellenbuch Maschinenbau HochschuleTabellenbuch Maschinenbau Hochschule , Konstruktion, Produktdesign, Werkstofftechnik, Organisation, Arbeitsplanung, Fertigung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20231012, Produktform: Kartoniert, Beilage: zahlr. Abb., 4-fbg., 15,2 x 21,5 cm, brosch., mit Daumenreg., Autoren: Gomeringer, Roland~Wieneke, Falko~Ziebart, Jan~Horst, Jörg~Kilgus, Roland~Menges, Volker~Oesterle, Stefan~Rapp, Thomas~Scholer, Claudius~Stenzel, Andreas~Stephan, Andreas, Seitenzahl/Blattzahl: 576, Abbildungen: zahlreiche Abbildungen, 4-fbg., 15,2 x 21,5 cm, brosch., mit Daumenreg., Keyword: Fertigungsverfahren; Maschinenbau; Produktion; Weiterbildung, Fachschema: Maschinenbau / Berufsbezogenes Schulbuch, Fachkategorie: Maschinenbau und Werkstoffe~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 156, Höhe: 23, Gewicht: 766, Produktform: Kartoniert, Genre: Schule und Lernen,39,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.